Mis à jour le 16 novembre 2026.
Quand la précommercialisation n’atteint pas le seuil attendu, le dossier ne se gagne plus sur la qualité du programme mais sur votre capacité à prouver que l’opération tient même si les ventes traînent. Pour décrocher un crédit promoteur dans ce contexte, il faut arriver au comité avec un bilan dont chaque ligne est justifiée, une trésorerie mois par mois et un scénario dégradé chiffré, puis discuter des leviers (vente en bloc, phasage, apport complémentaire) avec des montants plutôt qu’avec des promesses.
J’ai été conseiller en gestion de patrimoine avant de devenir marchand de biens, et j’ai monté plusieurs dossiers bancaires pour mes propres opérations avant de concevoir Aprilyos. Ce guide reprend ce que les banques regardent vraiment, avec des repères chiffrés à faire confirmer pour votre dossier.
Quelle différence entre crédit promoteur et GFA ?
Le crédit promoteur finance les besoins de l’opération ; la garantie financière d’achèvement, ou GFA, garantit le financement de son achèvement en cas de défaillance du promoteur. Ce sont deux engagements distincts, à préparer ensemble sans les confondre. (homunity.com)
Le crédit promoteur accompagne le financement du foncier, des études et des travaux, avant que les appels de fonds des acquéreurs prennent le relais. En VEFA, la GFA protège les acquéreurs contre le risque d’inachèvement, comme le rappelle Service Public dans sa fiche sur la livraison en VEFA. (homunity.com)
Ce n’est donc pas une réserve de trésorerie dans laquelle vous pourriez puiser librement. L’article R261-21 du Code de la construction et de l’habitation prévoit deux formes : une ouverture de crédit affectée à l’achèvement, ou un cautionnement par lequel le garant s’engage, solidairement avec le vendeur, à payer ce qu’il faut pour finir l’immeuble. (legifrance.gouv.fr)
La GFA peut aussi être obtenue auprès d’un garant assureur, indépendamment du crédit bancaire. Ne présumez donc ni d’un circuit de décision identique, ni d’un seuil de précommercialisation commun aux deux engagements. Demander dès le premier rendez-vous la liste des pièces attendues pour chacun vous évite de découvrir en fin de parcours qu’il manque un document technique au garant alors que le crédit était déjà acquis. (clacourtage.com)
D’après les échanges que nous menons avec les banques, les services promotion attendent en général autour de 60 % de précommercialisation pour délivrer la GFA. C’est un ordre de grandeur issu de notre observation, pas une norme officielle.
Quels repères chiffrés les banques regardent-elles ?
Les principaux repères sont la précommercialisation, les fonds propres et la marge prévisionnelle. Les chiffres publiés par les professionnels restent des indications propres à un contexte ou à une offre, pas une grille bancaire universelle. (homunity.com)
| Critère | Repère publié, à confirmer pour votre dossier | Ce qui doit être précisé |
|---|---|---|
| Précommercialisation pour le crédit promoteur | Environ 50 % dans les indications d’Homunity | Calcul en valeur ou en nombre de lots, réservations acceptées, moment du déblocage |
| Précommercialisation pour la GFA | 40 à 50 % dans le fonctionnement décrit pour Réalités ; minimum 60 % dans l’offre de GFA hors secteur bancaire présentée par CLA Courtage | Garant, nature du programme et conditions propres à l’offre |
| Précommercialisation pour la GFA, d’après nos échanges bancaires | Autour de 60 % en général ; 70 % et plus pour un premier programme ou une zone moins tendue | Observation Aprilyos, à faire confirmer par écrit |
| Fonds propres | 15 à 20 % dans les indications d’Homunity | Assiette de calcul, origine des fonds, part réellement bloquée |
| Marge prévisionnelle plancher | Minimum 8 % dans l’offre de GFA présentée par CLA Courtage | Assiette et frais inclus, risque commercial, niveau de prévente |
Ces exemples ne constituent ni des moyennes de marché ni des conditions garanties en 2026. Ils montrent surtout pourquoi il faut obtenir les critères écrits de votre banque et de votre garant. (homunity.com)
Une fois ces ordres de grandeur en tête, demandez au chargé d’affaires le seuil exact retenu pour votre dossier et, surtout, la façon dont il le calcule.
Comment calculer le taux de précommercialisation ?
Calculez le taux en valeur en divisant le montant des réservations retenues par le chiffre d’affaires prévisionnel, avec une même base HT ou TTC. Présentez aussi la lecture en nombre de lots pour éviter qu’un seul pourcentage masque la composition des ventes.
À titre d’illustration, le même programme peut afficher 45 % en valeur et 38 % en nombre de lots si les appartements réservés sont les plus chers, ou l’inverse s’il s’agit des petites surfaces.
Taux en valeur = montant des réservations retenues ÷ chiffre d’affaires prévisionnel.
Pour situer votre dossier, distinguez les repères publiés de ce que nous constatons sur le terrain.
Les repères publiés :
- Environ 50 % : indication de précommercialisation donnée par Homunity pour le crédit bancaire promoteur.
- 40 à 50 % : niveau décrit pour l’obtention de la GFA dans le rapport consacré à Réalités, sans portée universelle.
- Minimum 60 % : objectif affiché par CLA Courtage pour son offre de GFA hors secteur bancaire, et non moyenne des banques. (homunity.com)
Nos observations, issues des échanges que nous menons avec les banques :
- 30 à 40 % : parfois accepté pour un promoteur expérimenté, déjà connu de sa banque, sur un marché tendu.
- 40 à 50 % : la fourchette que nous rencontrons le plus souvent pour débloquer le crédit promoteur.
- Autour de 60 % : ce que les services promotion avec qui nous échangeons attendent en général pour délivrer la GFA.
- 70 % et plus : ce que nous voyons fréquemment sur un premier programme ou dans une zone moins tendue.
Ce sont des retours de terrain, pas des statistiques officielles. Le seul chiffre qui compte pour votre dossier est celui que votre banque ou votre garant accepte d’écrire.
Le mot important est « retenues ». Le contrat de réservation précède la vente définitive et le dépôt de garantie peut être restitué à l’acquéreur dans plusieurs cas, notamment s’il n’obtient pas son prêt. Faites préciser les réservations acceptées dans le calcul. Présentez les deux lectures, en valeur et en lots, avec pour chaque réservation la date, le prix, l’état du financement de l’acquéreur et les éventuels désistements : un tableau honnête rassure davantage qu’un taux arrondi vers le haut. (service-public.gouv.fr)
Comment définir les fonds propres et la marge avant de les comparer ?
Détaillez l’origine, la disponibilité et les conditions de remboursement de chaque apport. Pour la marge, présentez le résultat avant et après frais financiers et GFA, avec un périmètre explicite.
Tous les apports ne pèsent pas le même poids dans votre plan de financement. Distinguez un compte courant d’associé bloqué par une convention jusqu’au remboursement du crédit d’un compte courant remboursable à tout moment, et signalez toute dette levée ailleurs pour constituer l’apport. Détaillez donc l’origine de chaque euro (capital, comptes courants bloqués, quasi-fonds propres) et la date à laquelle il sera effectivement disponible.
Financer le foncier sur votre propre trésorerie permet de limiter le recours au crédit promoteur pour cette acquisition. La question devient alors : quelle part du foncier pouvez-vous porter seul sans assécher la trésorerie dont vous aurez besoin pour les opérations suivantes ?
Fin 2026, nous observons chez Aprilyos une tendance nette chez les promoteurs d’une certaine taille, autour de 300 lots par an : ils financent une partie de leurs opérations sur leur propre trésorerie, ou achètent le foncier comptant et ne recourent au crédit promoteur que pour les travaux. Le dossier bancaire change alors de nature : la banque ne finance plus l’opération entière mais une portion bornée, et l’échange porte sur la capacité de votre trésorerie à encaisser un retard de ventes.
Pour la marge, la question qui revient toujours est celle du périmètre. Dans un exemple de chiffre d’affaires de 10 M€, 250 000 € de frais financiers et de GFA représentent 2,5 points : une marge de 10 % avant ces frais devient 7,5 % après. Comparez ce résultat au plancher retenu pour votre dossier. Présentez les deux chiffres et précisez ce que contient chacun, honoraires internes et provision pour aléas compris.
Quel bilan remettre au banquier pour un crédit promoteur ?
Préparez trois documents complémentaires : le bilan économique de l’opération, la trésorerie mensuelle et une courte note sur les risques et les solutions de repli. L’objectif est de rendre chaque hypothèse traçable et chaque besoin de financement explicite.
Le bilan détaille le foncier, les travaux, les honoraires, les taxes, la commercialisation, les assurances, la GFA, les frais financiers et une provision pour aléas bien visible. Chaque poste gagne à être annoté selon sa fiabilité (contrat signé, devis reçu ou simple estimation). Côté recettes, une grille par lot avec surface, prix et statut commercial vaut mieux qu’un prix moyen au mètre carré. Si vous partez du prix de sortie pour fixer le prix du terrain, la méthode du compte à rebours est détaillée dans notre guide du bilan promoteur. (aprilyos.com)
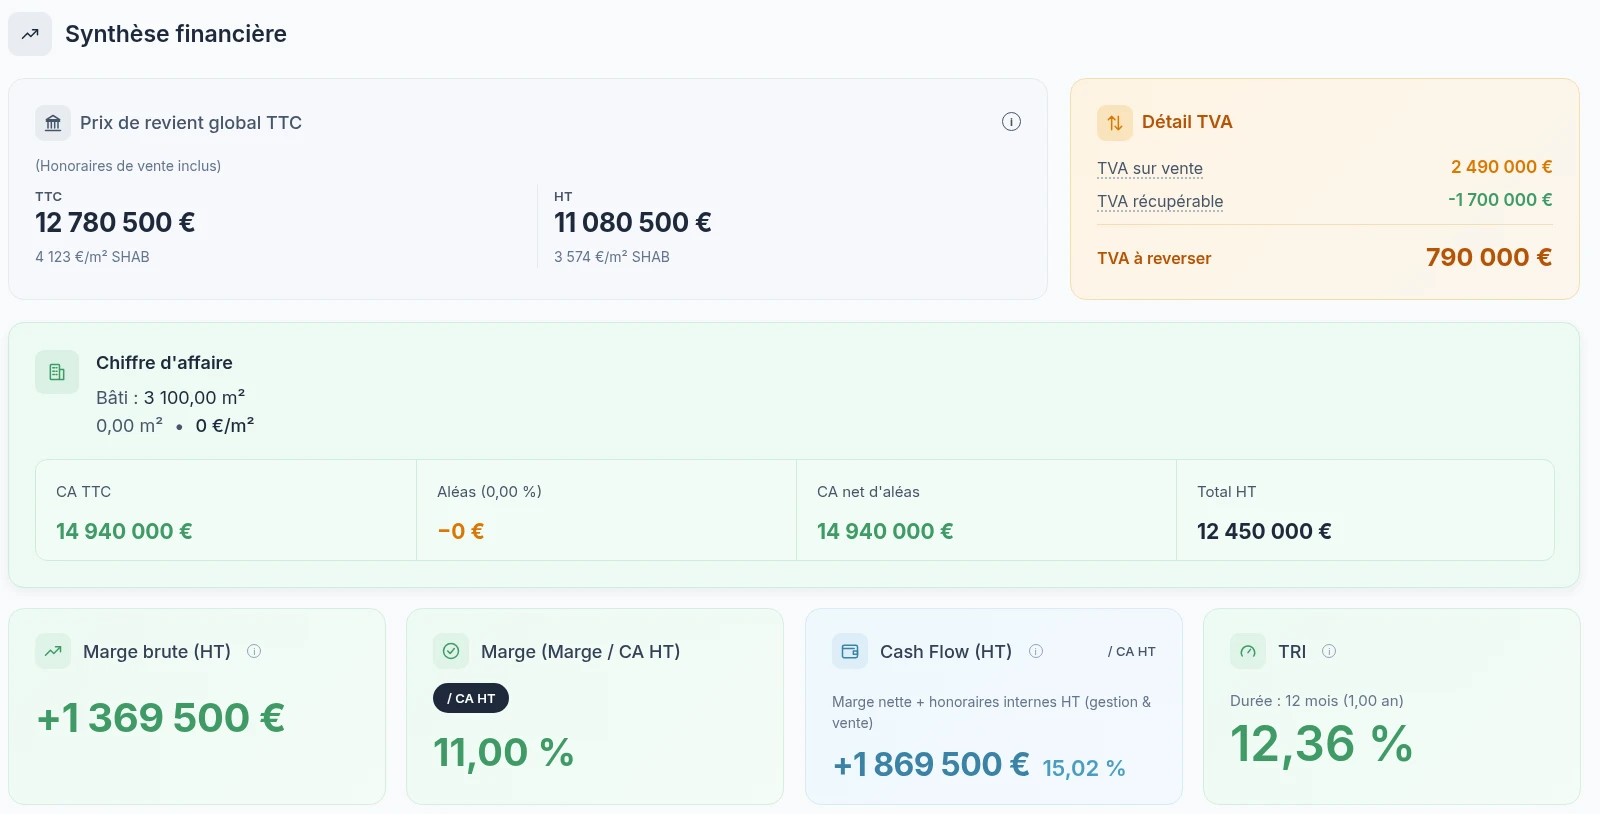
Dans Aprilyos, la synthèse du bilan réunit prix de revient, chiffre d’affaires, TVA et marge, et s’exporte en PDF pour la banque. Les montants sont ceux d’une opération de démonstration. (aprilyos.com)
Joignez aussi ce qui permet de juger l’exécution : situation du foncier, autorisations obtenues ou en cours, contrats de travaux et calendrier. Les points encore ouverts ont leur place dans la note de risques plutôt qu’au fond des annexes ; mieux vaut les expliquer que laisser l’analyste les découvrir seul.
Pourquoi la trésorerie mensuelle pèse-t-elle autant que la marge ?
Un bilan positif ne dit pas quand l’argent rentre. La trésorerie mensuelle permet de mesurer le décalage entre les dépenses et les encaissements, puis d’identifier le besoin maximal à financer.
En VEFA résidentielle en France, les acquéreurs paient au rythme du chantier, dans la limite de plafonds cumulés fixés par la loi : 35 % à l’achèvement des fondations, 70 % à la mise hors d’eau et 95 % à l’achèvement, le solde étant payable à la livraison, sous réserve des possibilités de consignation (Service Public, acte de vente en VEFA). Entre l’acte d’acquisition du terrain et les premiers appels de fonds, le plan de financement doit couvrir le foncier, les études et le démarrage des travaux avec le crédit et vos fonds propres. (service-public.gouv.fr)
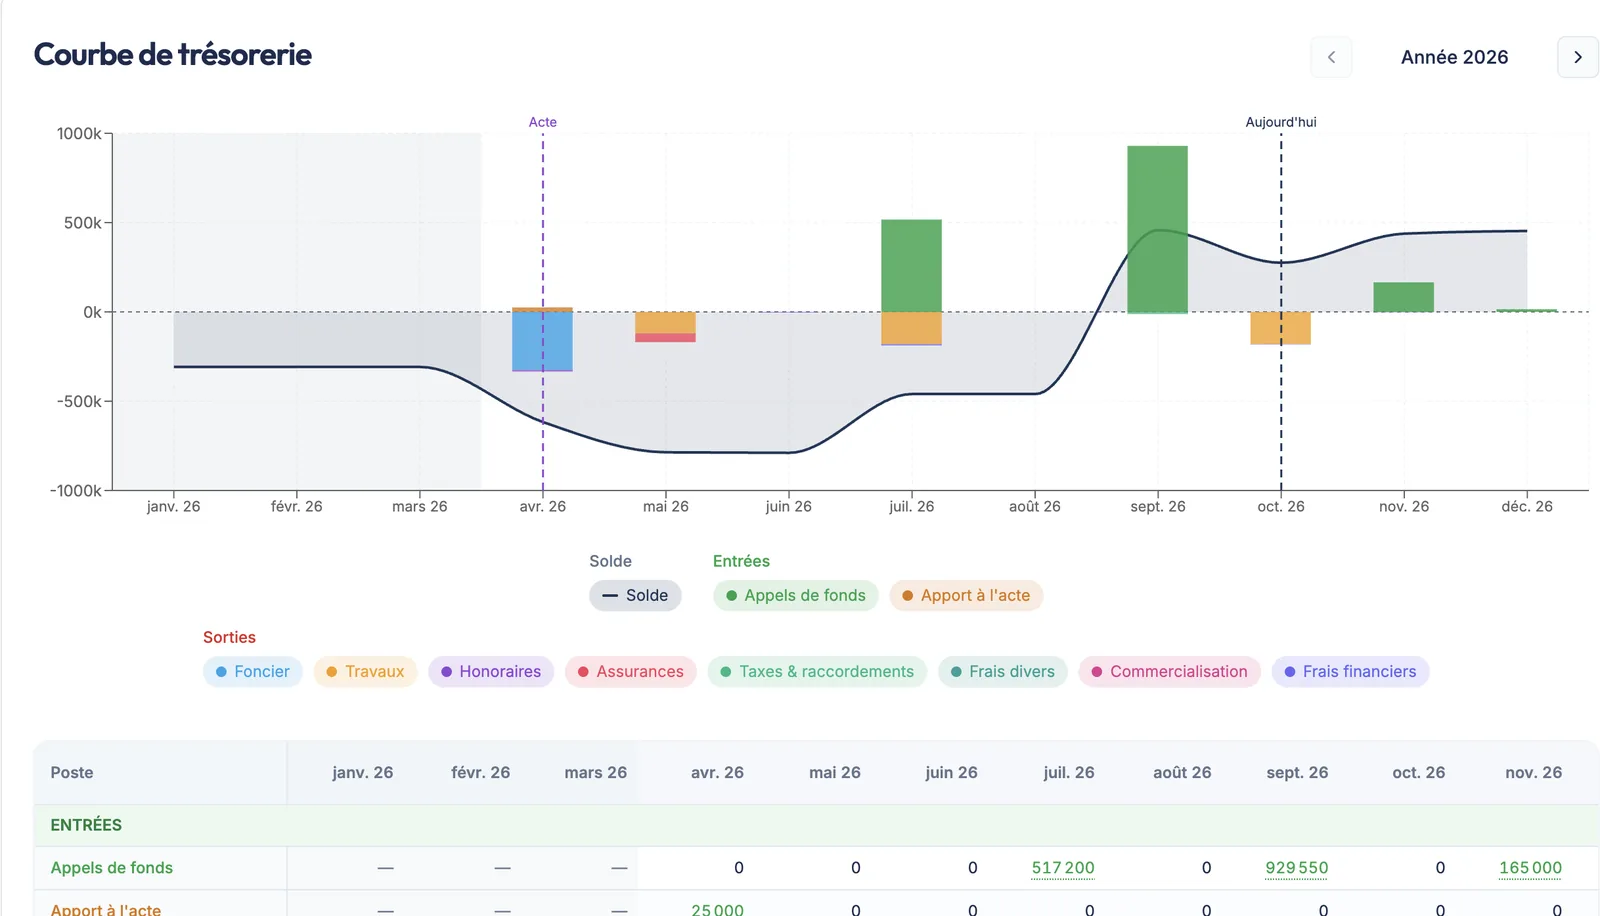
Prévisionnel de trésorerie d’une opération dans Aprilyos, avec données de démonstration : les décaissements et les appels de fonds permettent de visualiser le point bas.
Si vous portez plusieurs opérations ou plusieurs sociétés, montrez aussi que l’apport promis n’est pas déjà mobilisé ailleurs. Une vue consolidée de la trésorerie du groupe répond à cette question, à condition de ne pas compter comme disponible une trésorerie bloquée dans une autre société.
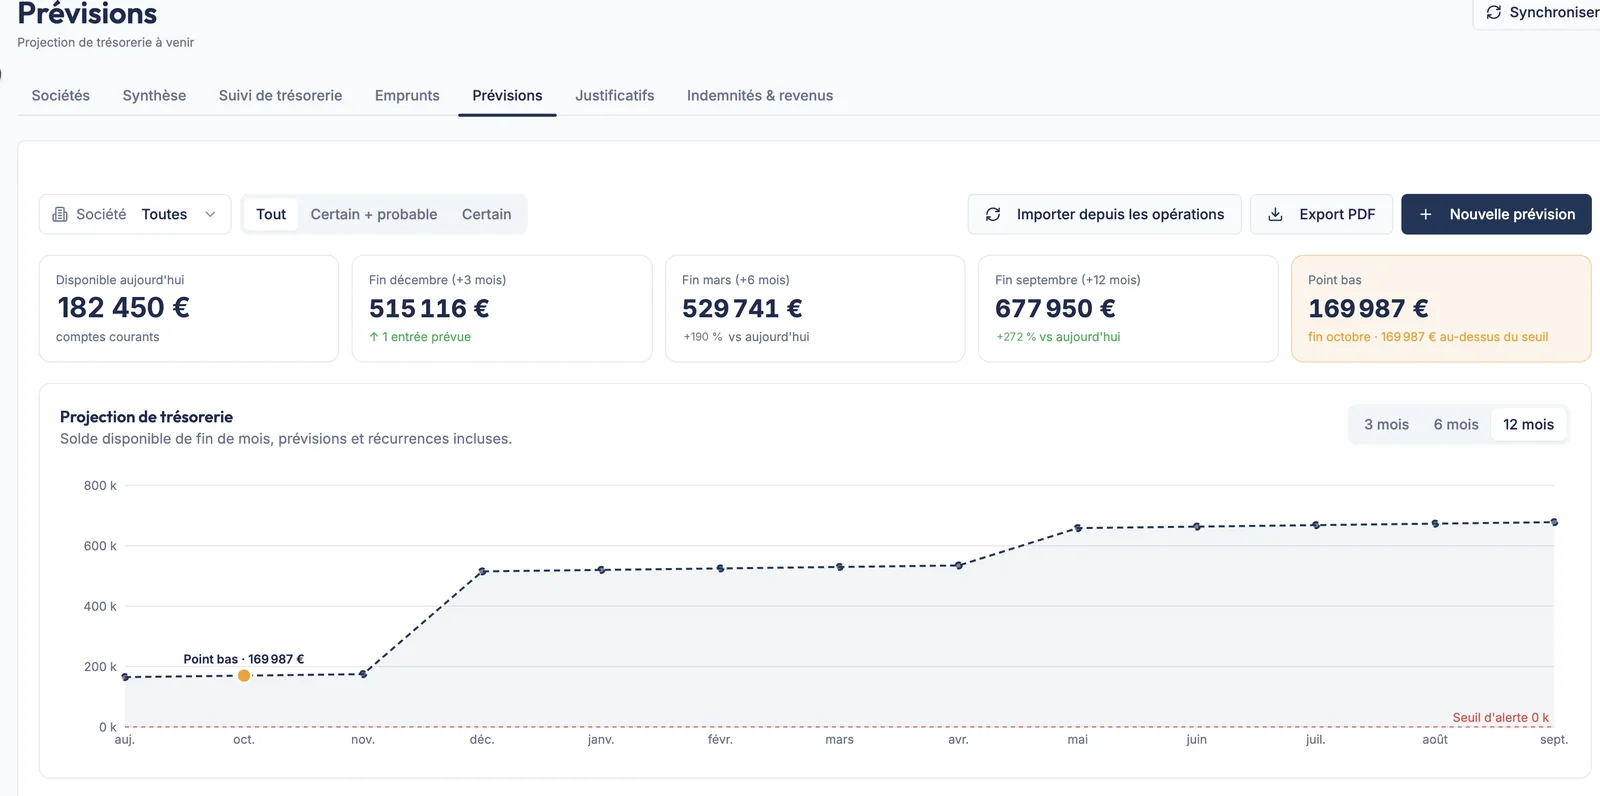
Le module Trésorerie consolidée projette les soldes des sociétés et met en évidence le point bas. La lecture « Certain » permet de distinguer les flux certains des flux probables. (aprilyos.com)
Comment construire un scénario dégradé utile à la banque ?
Testez une baisse des prix, une hausse des travaux et un décalage des ventes, puis mesurez leurs effets sur la marge et le besoin maximal de financement. Les orientations de l’Autorité bancaire européenne sur l’octroi des prêts demandent aux banques d’examiner la capacité d’un projet immobilier à absorber dépassements de coûts et retards.
Autant leur apporter cette analyse toute faite. L’exemple ci-dessous est pédagogique : les montants servent à illustrer le calcul, pas à décrire le marché.
| Hypothèse illustrative | Scénario initial | Scénario dégradé |
|---|---|---|
| Chiffre d’affaires HT | 10 000 000 € | 9 800 000 € |
| Travaux | 5 000 000 € | 5 200 000 € |
| Autres coûts, financement inclus | 4 000 000 € | 4 100 000 € |
| Coût total | 9 000 000 € | 9 300 000 € |
| Marge prévisionnelle | 1 000 000 € | 500 000 € |
| Marge sur chiffre d’affaires | 10 % | 5,10 % |
Dans cet exemple, une baisse de prix de 2 %, des travaux en hausse de 4 % et 100 000 € de frais supplémentaires suffisent à diviser la marge par deux. Deux chiffres méritent de figurer dans le dossier : la baisse de prix que l’opération peut encaisser avant de perdre de l’argent (ici 10 %, toutes choses égales par ailleurs) et ce que vous feriez si le scénario dégradé se réalisait.
Ce tableau ne mesure pas pour autant le besoin de financement maximal. Pour cela, il faut décaler les ventes dans le calendrier, par exemple de six mois, et recalculer les intérêts sur l’encours réellement tiré plutôt qu’en appliquant un taux au coût total.
Dans Aprilyos, l’analyse des scénarios permet de comparer les hypothèses de l’opération ; la vue « Certain » de la trésorerie consolidée permet une lecture prudente des encaissements. Pour chaque scénario, indiquez la date du point bas, l’encours maximal, l’apport supplémentaire nécessaire et la mesure corrective prévue, ainsi que le seuil au-delà duquel vous reporteriez le lancement. (aprilyos.com)
Que faire quand la précommercialisation reste insuffisante ?
Comparez la vente en bloc partielle, le phasage et l’apport complémentaire dans le même modèle. Pour chaque solution, chiffrez l’effet sur la marge, sur l’encours maximal et sur la date de remboursement du crédit.
Une vente en bloc partielle peut-elle débloquer le dossier ?
Céder un ensemble de lots à un même acquéreur peut aider à franchir le seuil de précommercialisation, si la banque et le garant retiennent cet engagement. Mesurez toutefois la baisse éventuelle de recettes et son effet sur la marge avant de décider.
Dans un exemple illustratif, un ensemble prévu à 2 000 000 € proposé à 1 800 000 € fait perdre 200 000 € de recettes. Il faut mettre cette perte en regard des économies réelles de commercialisation et de frais financiers, et des éventuelles adaptations techniques exigées par l’acquéreur. Faites aussi confirmer par écrit comment la banque et le garant comptent cet engagement : demandez notamment si le document présenté suffit ou si un contrat de réservation signé est requis.
Regardez aussi ce qui reste à vendre. Si le bloc emporte les lots les plus faciles, intégrez le risque commercial du stock restant à votre scénario.
Le phasage peut-il réduire le besoin de financement ?
Découper l’opération en tranches peut réduire le besoin de financement de la première phase, à condition que chaque tranche tienne seule sur les plans technique, commercial et financier. Comparez aussi la durée totale et les coûts supplémentaires.
Le piège classique consiste à reporter sur la deuxième tranche les coûts communs (terrain, réseaux, accès, espaces partagés) pour rendre la première plus rentable qu’elle ne l’est. Affectez-les clairement, vérifiez les conséquences sur le permis, les contrats et la GFA, et comparez l’encours maximal mais aussi la durée totale et les frais supplémentaires. Le scénario le moins coûteux au départ n’est pas toujours le meilleur.
Comment préparer le dossier de crédit promoteur avec Aprilyos ?
Préparez le bilan, les scénarios, la trésorerie et le suivi commercial avec une seule date de référence pour les chiffres. L’objectif est de présenter un dossier cohérent, de l’hypothèse de vente jusqu’au besoin de financement.
- Aprilyos pour le bilan, l’analyse des scénarios, le prévisionnel de trésorerie, les appels de fonds VEFA et l’export PDF destiné à la banque ;
- Trésorerie consolidée pour montrer la disponibilité réelle des apports sur l’ensemble de vos sociétés ;
- Aprilyos Commercialisation pour suivre les lots, la grille de prix et les réservations qui alimentent le taux de précommercialisation. (aprilyos.com)
En résumé
- Faites confirmer les seuils de prévente, de fonds propres et de marge propres à votre dossier, ainsi que leur formule de calcul.
- Les niveaux que nous observons (autour de 60 % pour la GFA, 70 % et plus pour un premier programme) sont des retours de terrain, pas des normes.
- Séparez réservation, vente et encaissement dans le calcul de prévente.
- Montrez le point bas de trésorerie, opération par opération et au niveau du groupe.
- Chiffrez un scénario dégradé et la réponse que vous y apporteriez.
- Comparez vente en bloc et phasage une fois tous leurs coûts intégrés.
Quelles sont les questions fréquentes sur le crédit promoteur ?
Les points à clarifier avant le dépôt du dossier sont les seuils de précommercialisation, les apports retenus, le rôle de la GFA et le calcul de la marge. Voici les réponses à utiliser pour préparer vos échanges avec la banque.
Existe-t-il un taux de précommercialisation universel ?
Non. Les exemples consultés diffèrent selon le financement et le garant : environ 50 % pour le crédit dans les indications d’Homunity, 40 à 50 % pour la GFA dans le fonctionnement décrit pour Réalités, ou minimum 60 % dans l’offre de CLA Courtage. Dans les échanges que nous menons avec les banques, les services promotion attendent en général autour de 60 % pour délivrer la GFA, et souvent 70 % et plus pour un premier programme. Demandez le chiffre exact, la formule (valeur ou lots) et les réservations acceptées dans le calcul. (homunity.com)
Combien de fonds propres faut-il apporter ?
Homunity cite un apport de 15 à 20 % pour le crédit bancaire promoteur, mais ce repère n’est pas une règle universelle. Faites préciser l’assiette, la disponibilité exigée et les conditions de blocage des apports. (homunity.com)
La GFA remplace-t-elle le crédit bancaire ?
Non. La GFA garantit le financement de l’achèvement de l’immeuble dans le cadre de l’article R261-21 ; le crédit finance les besoins de l’opération. Ce sont deux engagements distincts. (legifrance.gouv.fr)
Faut-il présenter la marge avant ou après frais financiers ?
Les deux, en précisant ce que contient chaque chiffre. Demandez aussi si le plancher retenu pour votre dossier s’entend frais financiers et GFA inclus : ne comparez pas deux marges calculées sur des périmètres différents.
Une vente en bloc garantit-elle l’accord bancaire ?
Non. Elle peut contribuer à franchir le seuil de prévente, mais elle ne suffit pas à démontrer l’équilibre du financement. Présentez son prix, ses conditions et l’effet sur la marge et sur le stock restant.
Comment préparer votre prochain dossier bancaire ?
Rendez chaque hypothèse traçable et chiffrez votre plan B avant de présenter le dossier. Si vous voulez préparer ce dossier ensemble, bilan, trésorerie et scénario dégradé compris :
Réservez 15 minutes pour préparer votre dossier bancaire
Vous pouvez également demander une démo sur aprilyos.com.
Quelles sources ont été consultées ?
Les textes officiels ci-dessous documentent le cadre français de la VEFA et les attentes prudentielles. Les publications professionnelles apportent des exemples de conditions de financement, sans constituer une grille bancaire universelle.
- Légifrance — Article R261-21 du Code de la construction et de l’habitation
- Service Public — Livraison d’un logement en VEFA
- Service Public — Contrat de réservation en VEFA
- Service Public — Acte de vente en VEFA
- Autorité bancaire européenne — Orientations sur l’octroi et le suivi des prêts, 29 mai 2020
- Homunity — Conditions du crédit bancaire pour le promoteur immobilier
- CLA Courtage — Garantie financière d’achèvement hors secteur bancaire
- Accuracy — Rapport d’évaluation du groupe Réalités dans une perspective de liquidation, 19 décembre 2025
- Aprilyos — Guide du bilan promoteur
- Aprilyos — Trésorerie consolidée
- Aprilyos — Présentation des solutions